Ukuran teks
Artikel ini adalah ringkasan informasi umum, bukan nasihat pajak untuk kasus tertentu.
Apakah artikel ini membantu?
Norma Penghitungan Penghasilan Neto (NPPN) merupakan salah satu metode yang dapat digunakan oleh Wajib Pajak Orang Pribadi tertentu dalam menghitung penghasilan neto, khususnya bagi Wajib Pajak yang menjalankan kegiatan usaha atau pekerjaan bebas dan belum diwajibkan menyelenggarakan pembukuan. Seiring dengan implementasi sistem Coretax, mekanisme penyampaian pemberitahuan penggunaan NPPN kini dilakukan secara elektronik. Oleh karena itu, penting bagi Wajib Pajak untuk memahami prosedur resmi pengajuan pemberitahuan penggunaan NPPN melalui Coretax.
NPPN adalah persentase tertentu yang digunakan untuk menghitung penghasilan neto berdasarkan penghasilan bruto, tanpa memperhitungkan biaya secara rinci. Adapun syarat menggunakan NPPN sesuai PMK 81/2024 adalah sebagai berikut:
Dengan menggunakan NPPN, penghasilan neto dihitung dengan cara mengalikan penghasilan bruto dengan persentase Norma yang tercantum dalam ketentuan perpajakan sesuai Lampiran PER 17 Tahun 2015.
Wajib Pajak Orang Pribadi yang memenuhi persyaratan berhak menggunakan NPPN sebagai metode penghitungan penghasilan neto. Namun demikian, Wajib Pajak juga memiliki kewajiban yang harus dipenuhi, antara lain:
Perlu dicatat bahwa penggunaan NPPN ini bersifat pemberitahuan, sehingga Wajib Pajak tidak perlu menunggu persetujuan DJP untuk dapat menggunakan NPPN.
Pemberitahuan penggunaan NPPN harus disampaikan paling lambat 3 (tiga) bulan sejak awal Tahun Pajak, yaitu sampai dengan tanggal 31 Maret bagi Wajib Pajak dengan Tahun Pajak sama dengan tahun kalender. Apabila kewajiban pemberitahuan tidak dipenuhi, maka Wajib Pajak dianggap tidak menggunakan NPPN dan wajib menghitung penghasilan neto berdasarkan pembukuan.
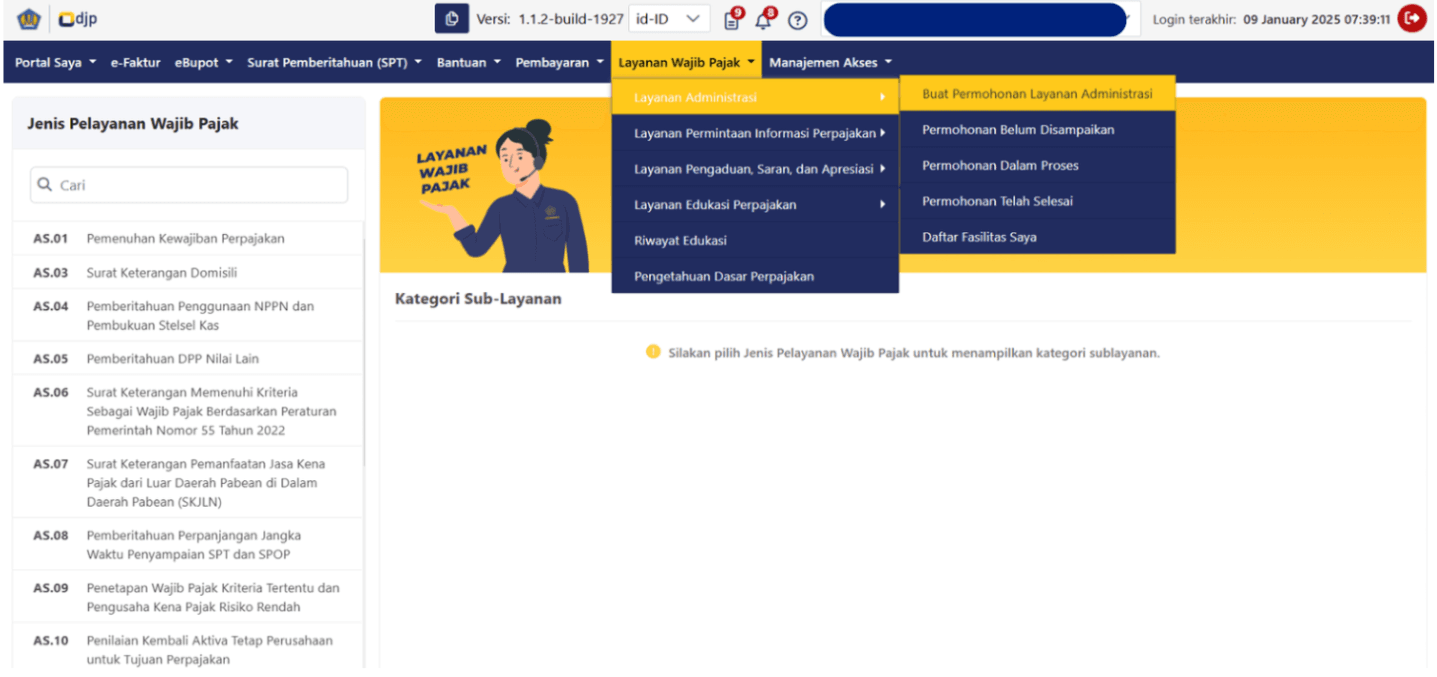
Dengan berlakunya sistem Coretax, penyampaian pemberitahuan penggunaan NPPN dilakukan secara elektronik. Secara umum, tahapan pengajuan pemberitahuan penggunaan NPPN melalui Coretax dapat dilakukan sebagai berikut:

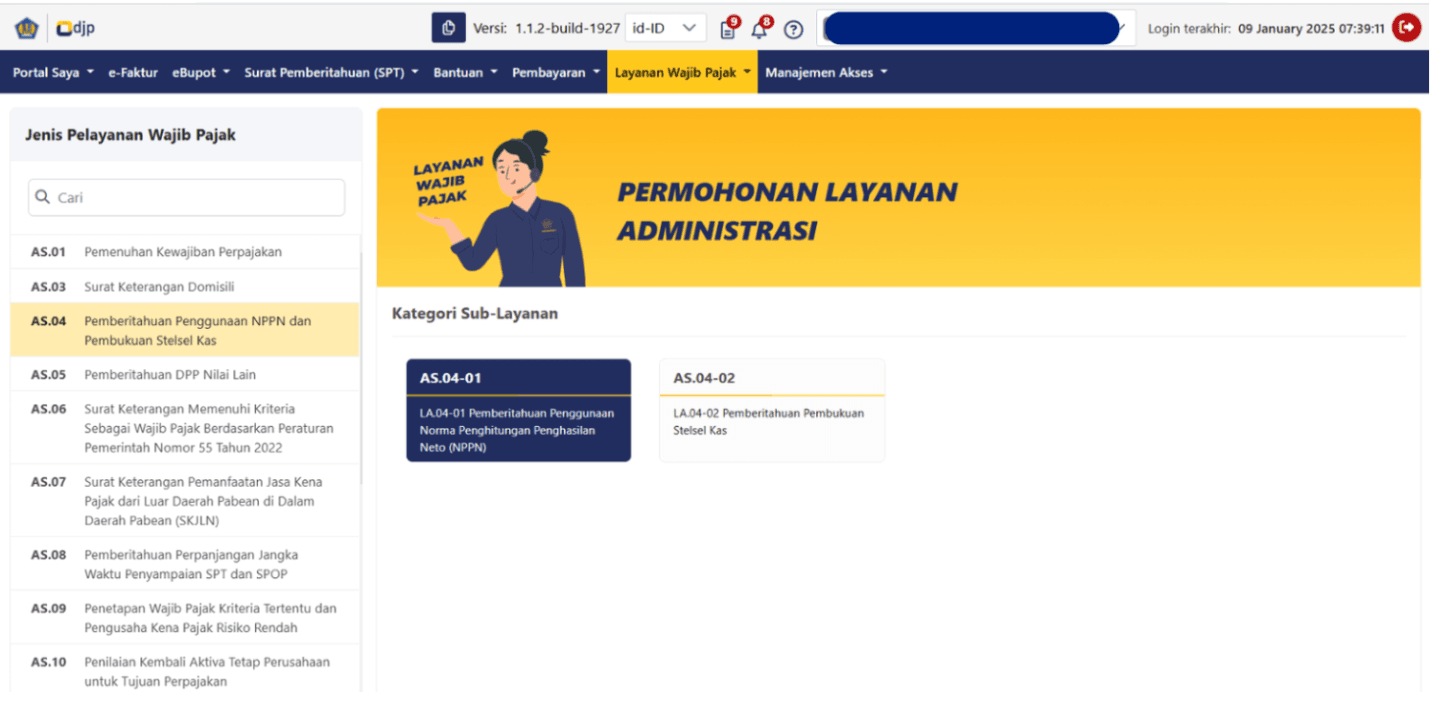
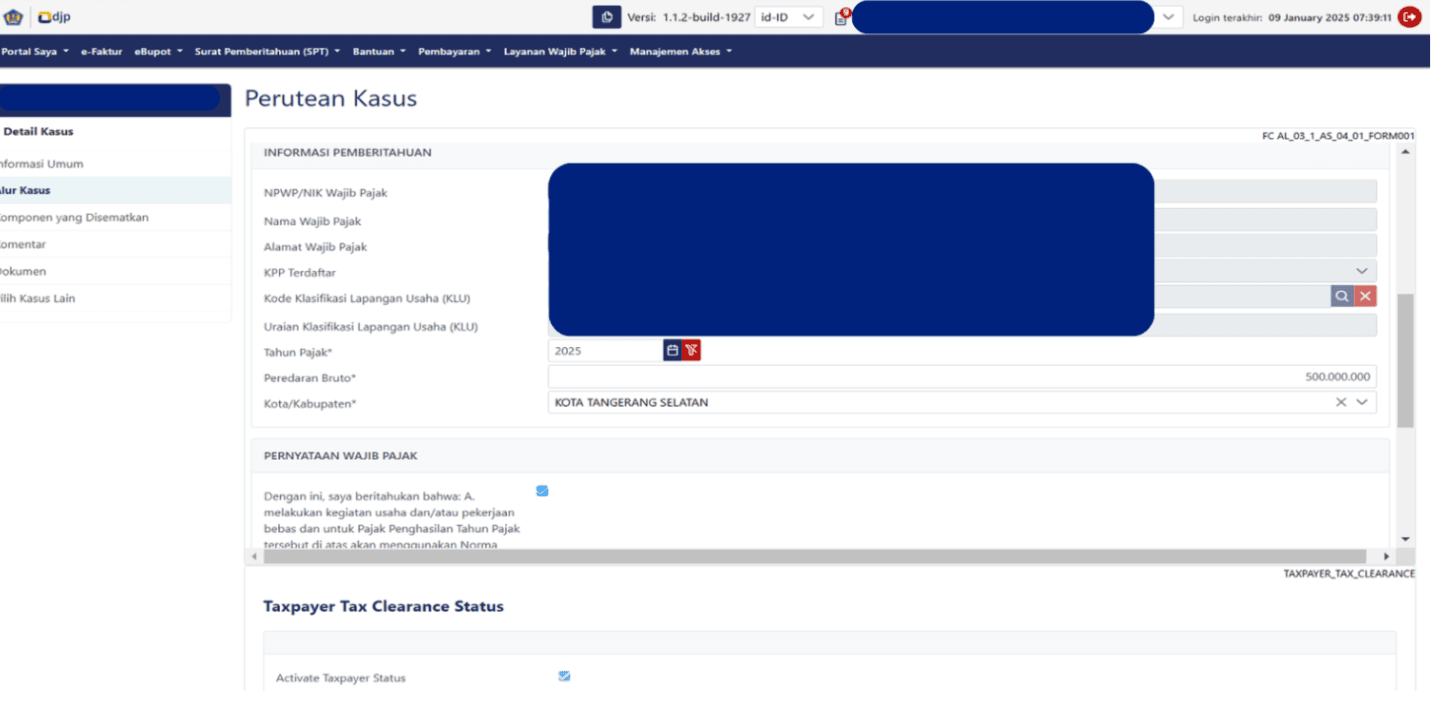

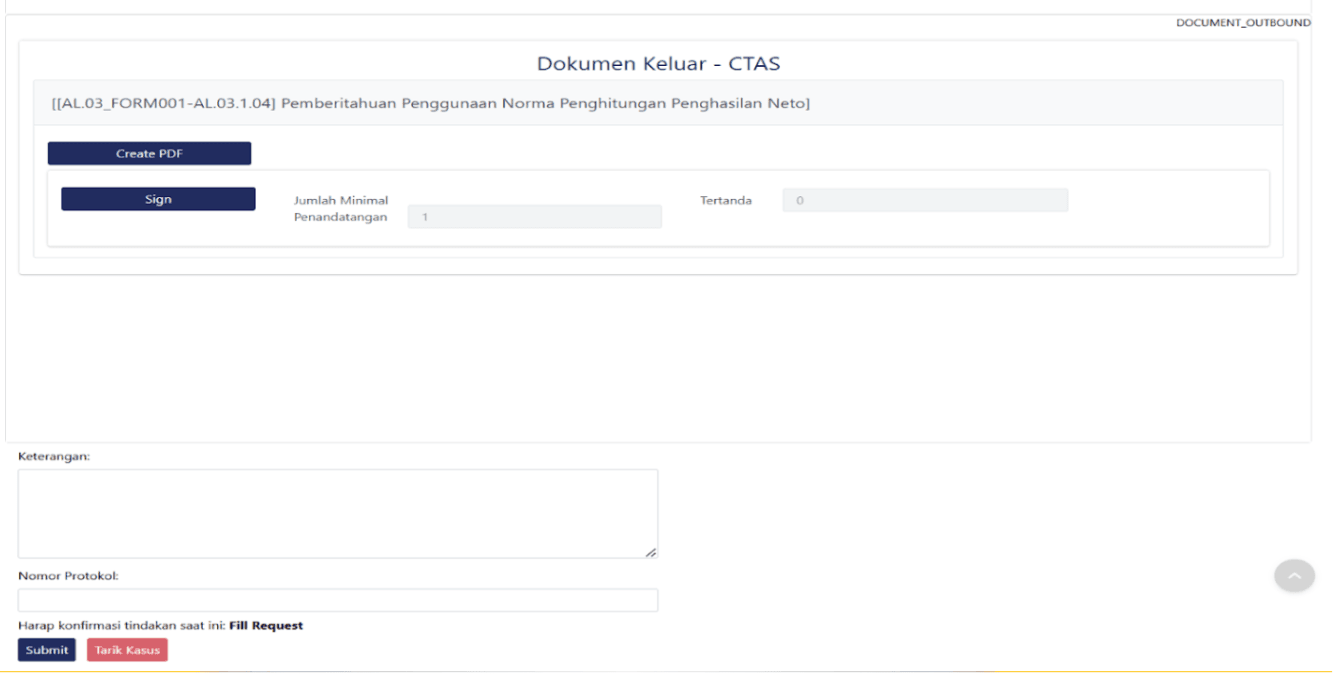
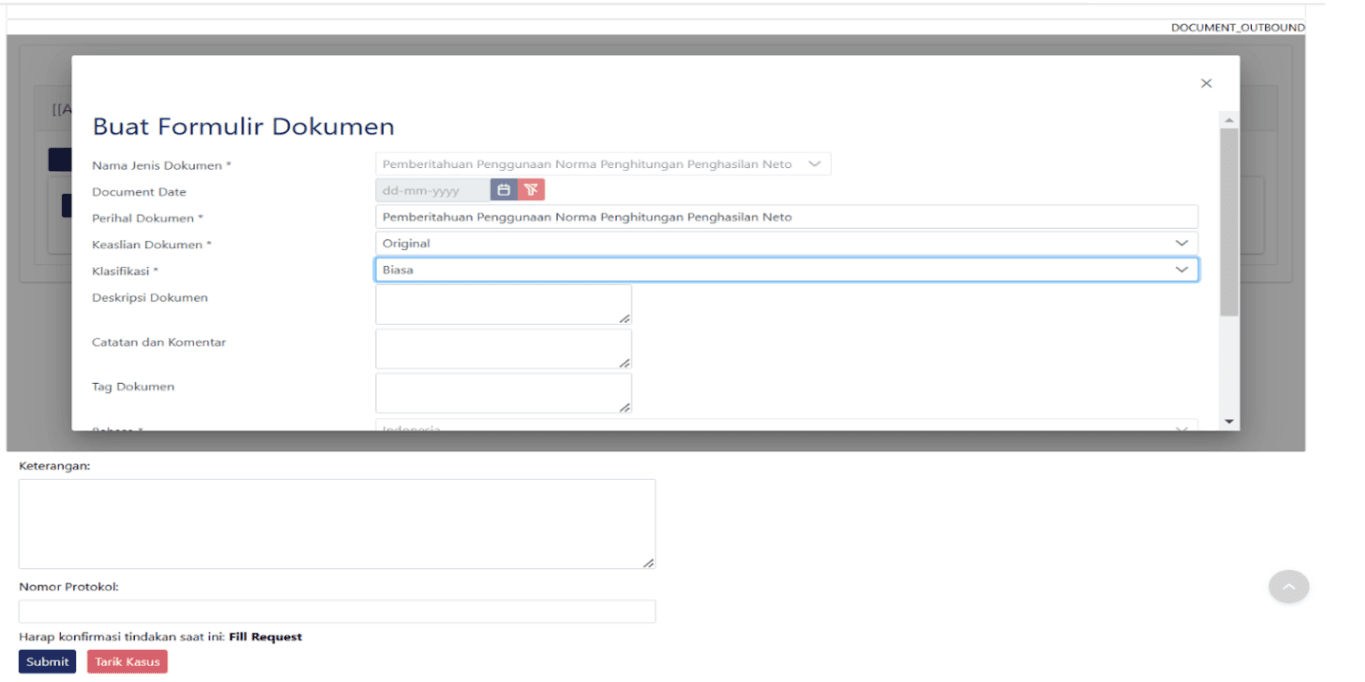

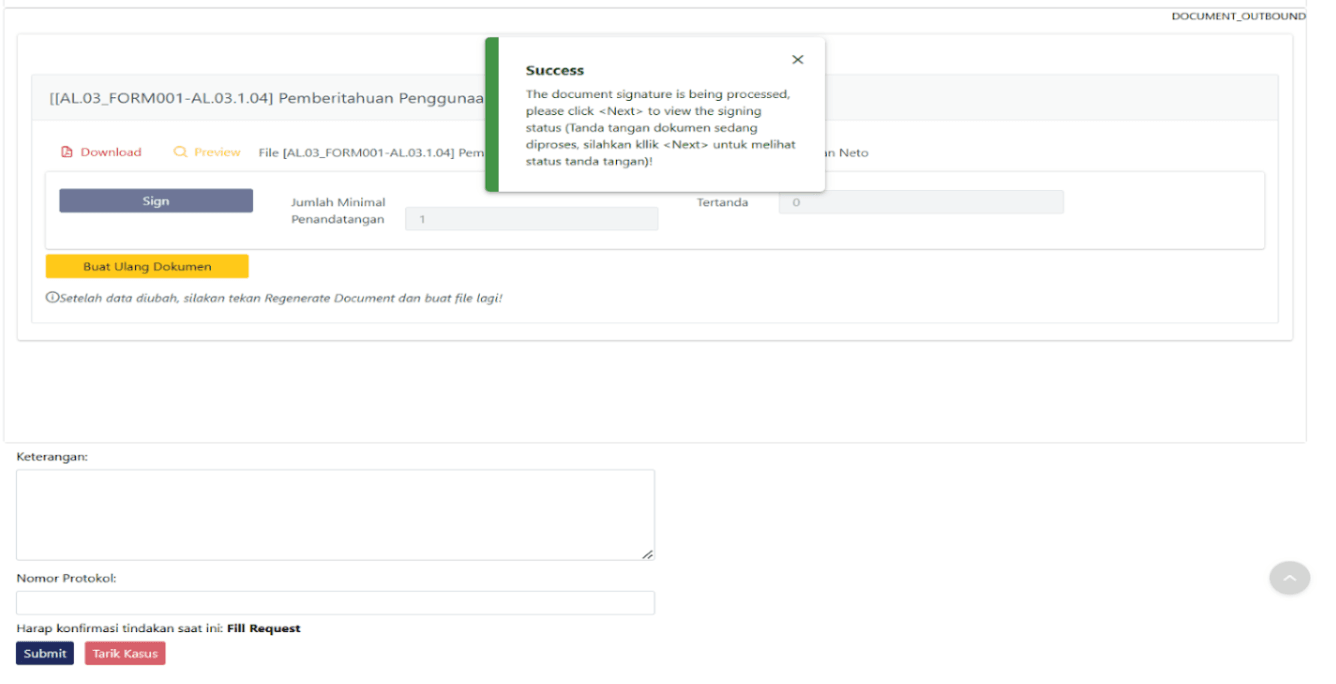
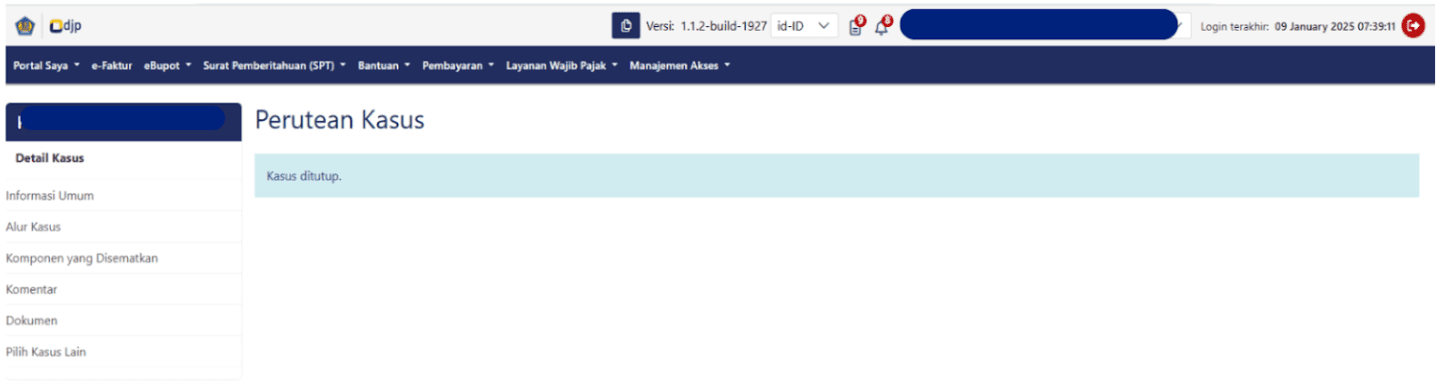
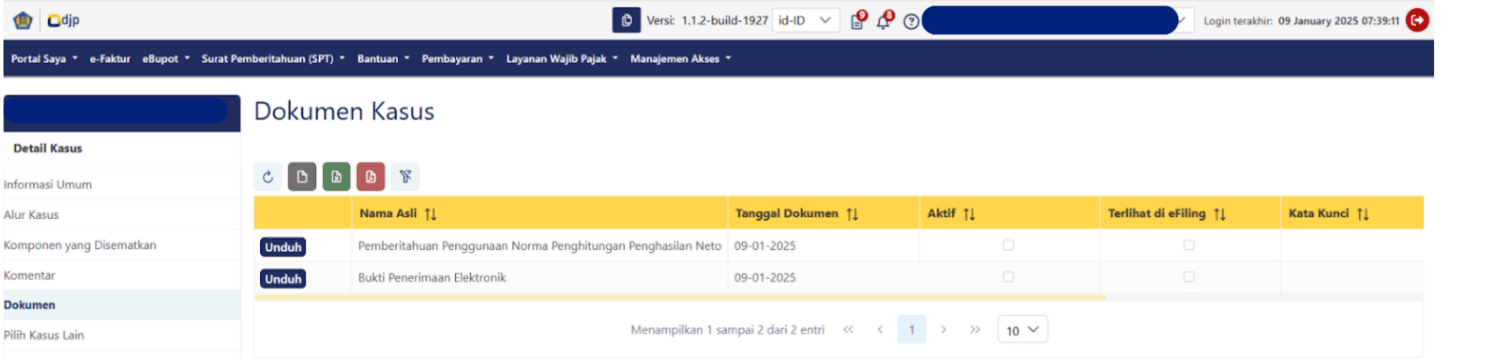
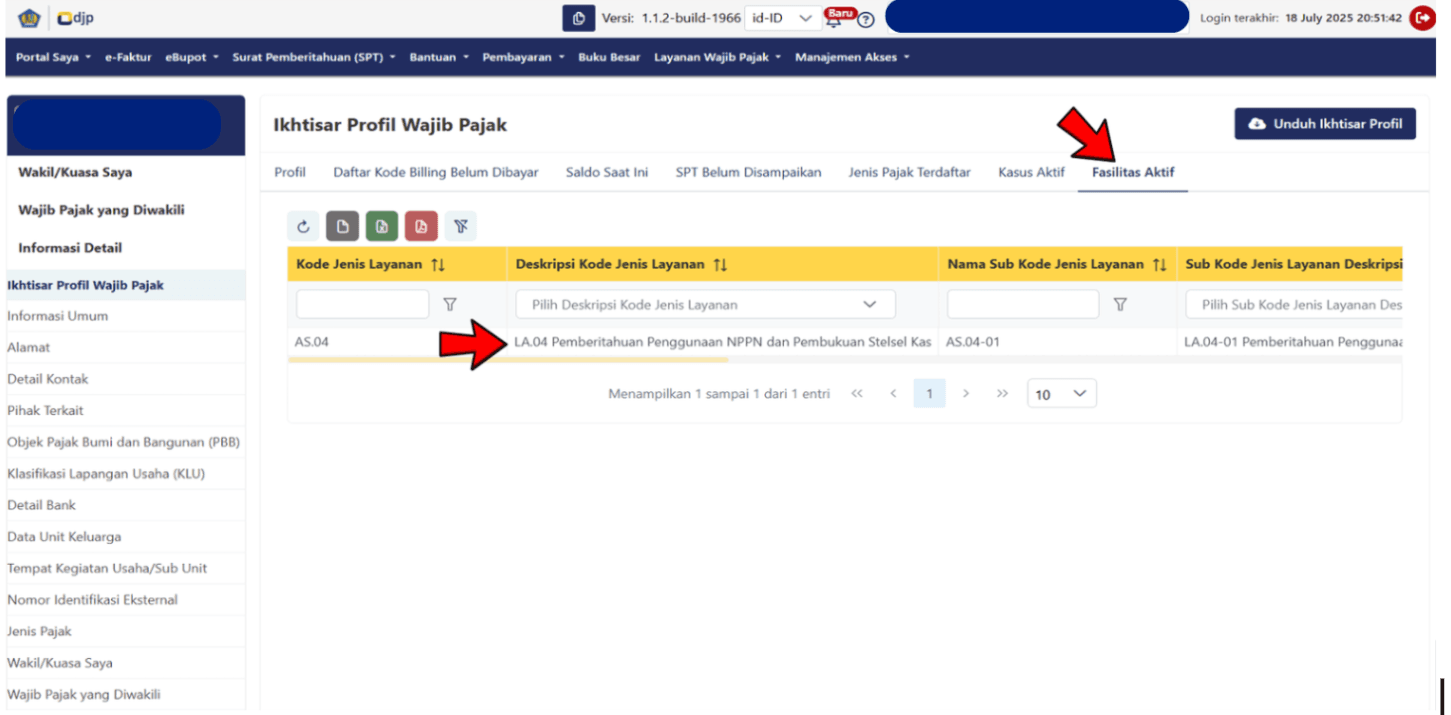
Dengan demikian, sejak pemberitahuan disampaikan melalui Coretax, Wajib Pajak secara sah dapat menggunakan NPPN dalam menghitung penghasilan neto untuk Tahun Pajak yang bersangkutan.
{{a.lead}}